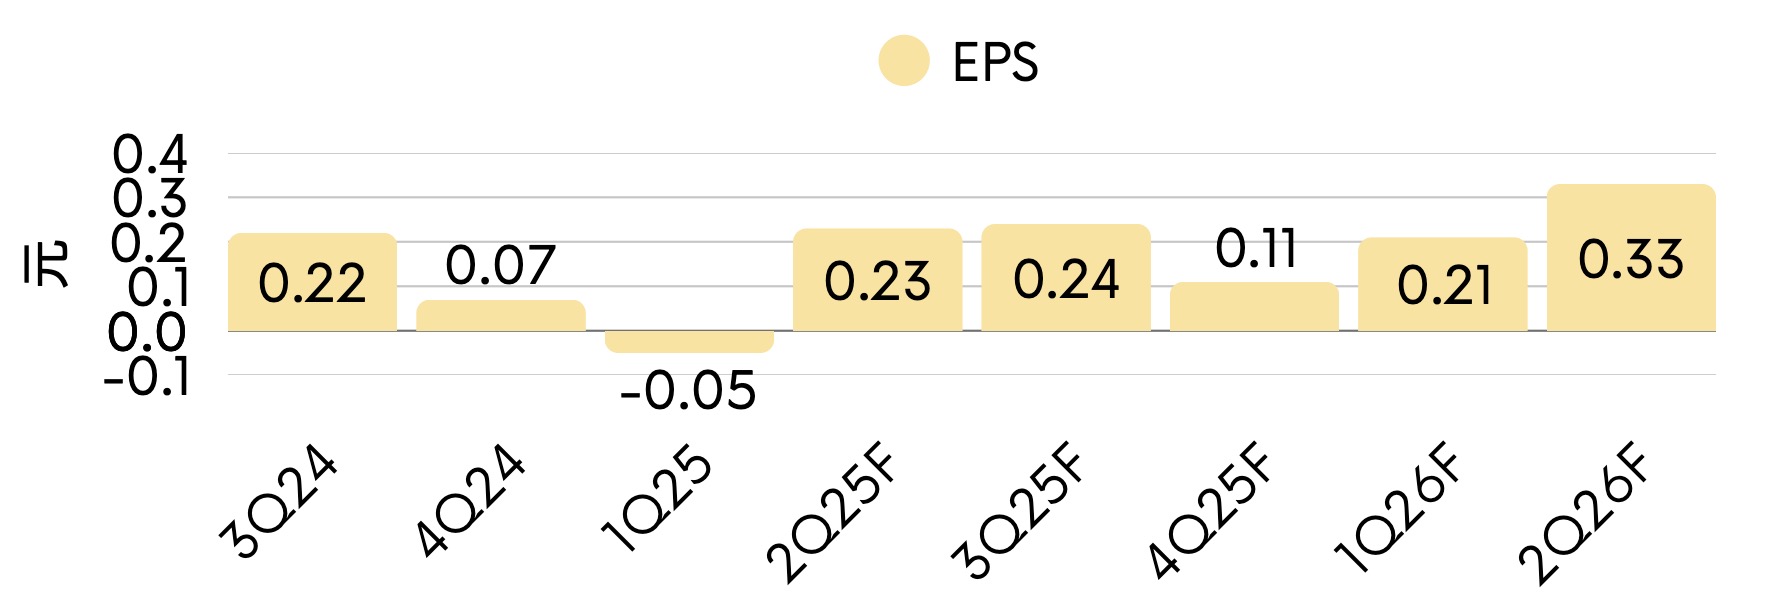
台股分析公開張睿恒 (睿克)聚焦「半導體」電子級化學品,高純產線Q4量產,獲利三級跳聚焦「半導體」電子級化學品,高純產線Q4量產,獲利三級跳發布日:2025/08/05分享字級本文已於 2026/08/10 16:37 更新台灣第一家民營硫酸製造廠前往登入1234目標價登入後公開潛在漲幅買進27.1%瘋狂價63甜甜價登入後公開台積電先進製程背後,半導體潔淨材料戰啟動,低調電子材料黑馬!高純產線 Q4 量產,獲利三級跳,2026 營收爆發,EPS 放量可期! 投資建議
【個股分析】中華化:從傳統化工走向半導體,電子級硫酸開啟轉型新局富果觀點 電子級硫酸需求上升,中華化技術升級,推動公司從傳統化工跨入先進製程供應鏈。 A27 新產線開始貢獻出貨,量產爬坡與產品組合改善將成為近期獲利成長關鍵。 攜手台塑集團擴大電子級硫酸布局,長期成長空間提升。 前言 硫酸是常見的基礎化學品,在半導體製程中卻是晶圓清洗與去除光阻的重要材料,隨著先進製程微縮,晶圓廠對化學品的純度與品質穩定性要求提高,純度更高的電子級硫酸逐漸成為具有技術與客戶認證門2026.11.03富果研究部Milton Hsu
公開手握近年最大工程統包案,光未施工訂單就突破2,000億元!投資建議 Q3 合約負債續創歷史新高,2H25 進入認列高峰,隨著台積電海內外擴廠,亞翔積極爭取相關訂單,加上記憶體大廠持續擴充 HBM 產能,有利海外訂單維持,26 年有望每季賺 10 元。目前本益比僅 11 倍,成長即將爆發,評價明顯低估,按 26 年 EPS 41.08 元給予合理評價 15 倍,目標價 616 元。 本資料僅供參考,投資時應審慎評估;興櫃股票登錄條件較上市(櫃)股票寬鬆,且2025.12.01
公開即將出貨給台積電,獲利營收將呈現倍數跳增!投資建議 26 年預估出貨 68~80 台,YoY 高達 566%,光台積電機台,就可貢獻晶彩科 EPS 至少 5 元,產業整體評價落於 15~20 倍,晶彩科目前處於評價下緣,具備評價上修的空間。預估 26 年 EPS 達 5.65 元,將虧轉盈,給予合理本益比 20 倍,目標價 113 元,給予強力買進。 本資料僅供參考,投資時應審慎評估;興櫃股票登錄條件較上市(櫃)股票寬鬆,且無每日漲跌幅限2025.10.01