0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
研究資料基準:2026 年 10 月 19 日
量化工具補充觀察:2026 年 10 月 30 日
10 月 15 日外資單日賣超台股約 3,026 億元,創下當時單日金額紀錄;然而市場並非全面同步轉弱。從 9 月底到 10 月 19 日,塑化、金融、紡織與航運等類股的表現,都明顯優於加權指數。這不是「AI 產業突然失去成長性」的證明,而是市場可能開始重新評估價格、資金與產業風險。 [1][2][3]
本次研究重點不是猜下一檔漲停股,而是拆開三個問題:外資在賣什麼?非電子產業為什麼相對強?哪些公司值得結合基本面三環表、三多風向圖與籌碼資料,繼續觀察而不追高?
市場觀察點:外資大賣,代表資金正在換股嗎?
10/15 外資賣超 3,025.55 億元,同日加權指數下跌 1,655.96 點、跌幅 3.41%。接著 10/16 仍賣超約 461 億元,10/19 再賣超約 767 億元。可見賣壓不是一天結束;但金額創高,也不能直接等於「最嚴重股災」,仍要檢查賣超相對成交金額、連續天數與個股範圍。 [3][4]
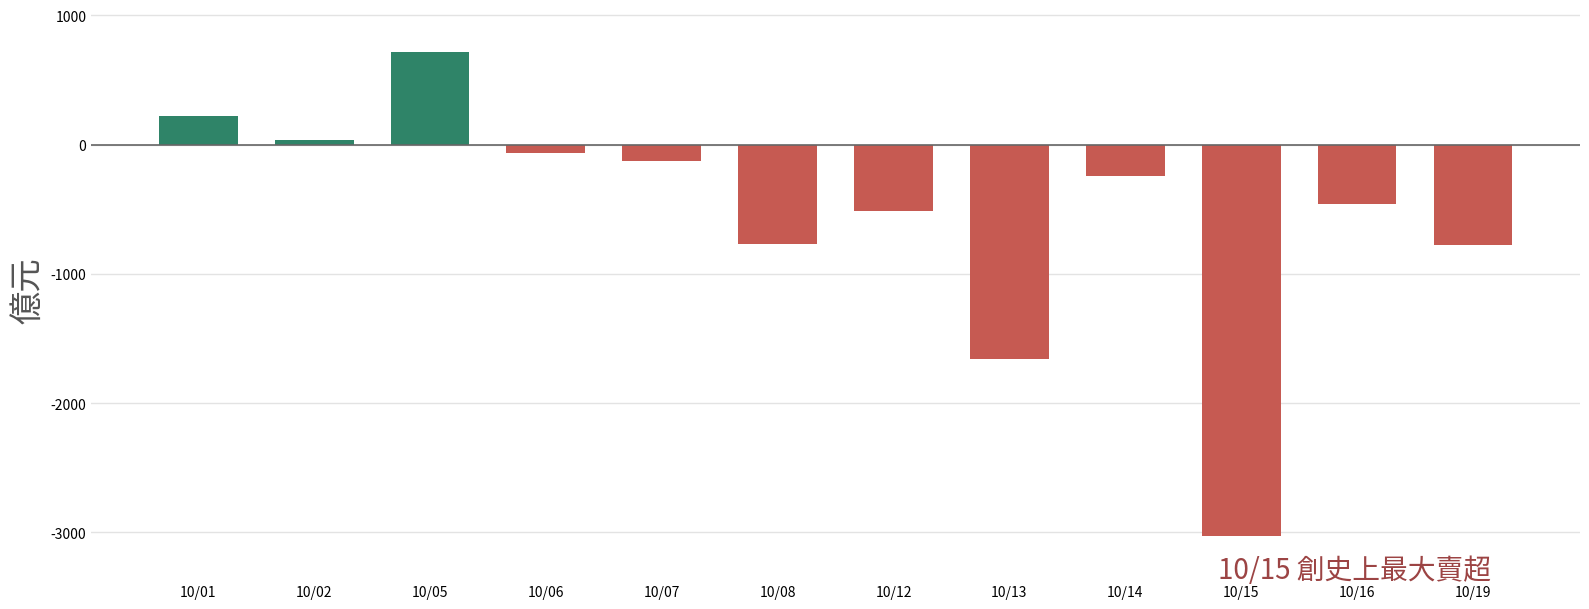
法人方向不同,不代表有人已經把錢搬去傳產
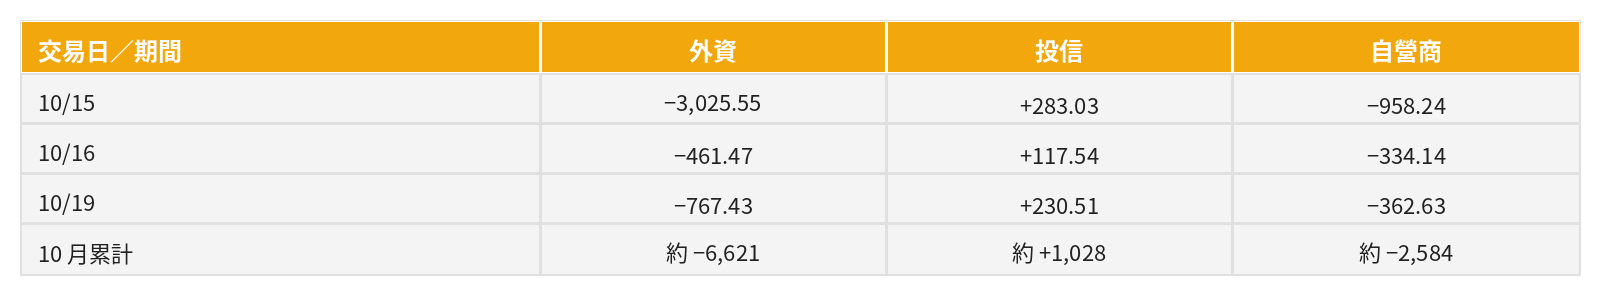
外資可能因全球資產配置、ETF 申贖或避險需求而調整台股;投信也可能因基金配置繼續買進。外資賣出電子股,不代表同一筆錢一定流向航運、紡織或金融。要確認資金真的輪動,還需觀察目標產業是否連續出現法人買超、成交量擴大,且營運表現跟上。
產業比較:同一個十月,強的不是電子股
把 2026/9/30 的指數收盤價當作共同起點,計算至 10/19 追蹤的十個類股中,有九個上漲,電子工業反而下跌 3.94%。同期加權指數下跌 2.33%,表示市場資金所青睞的方向已高度分化。 [1][2]
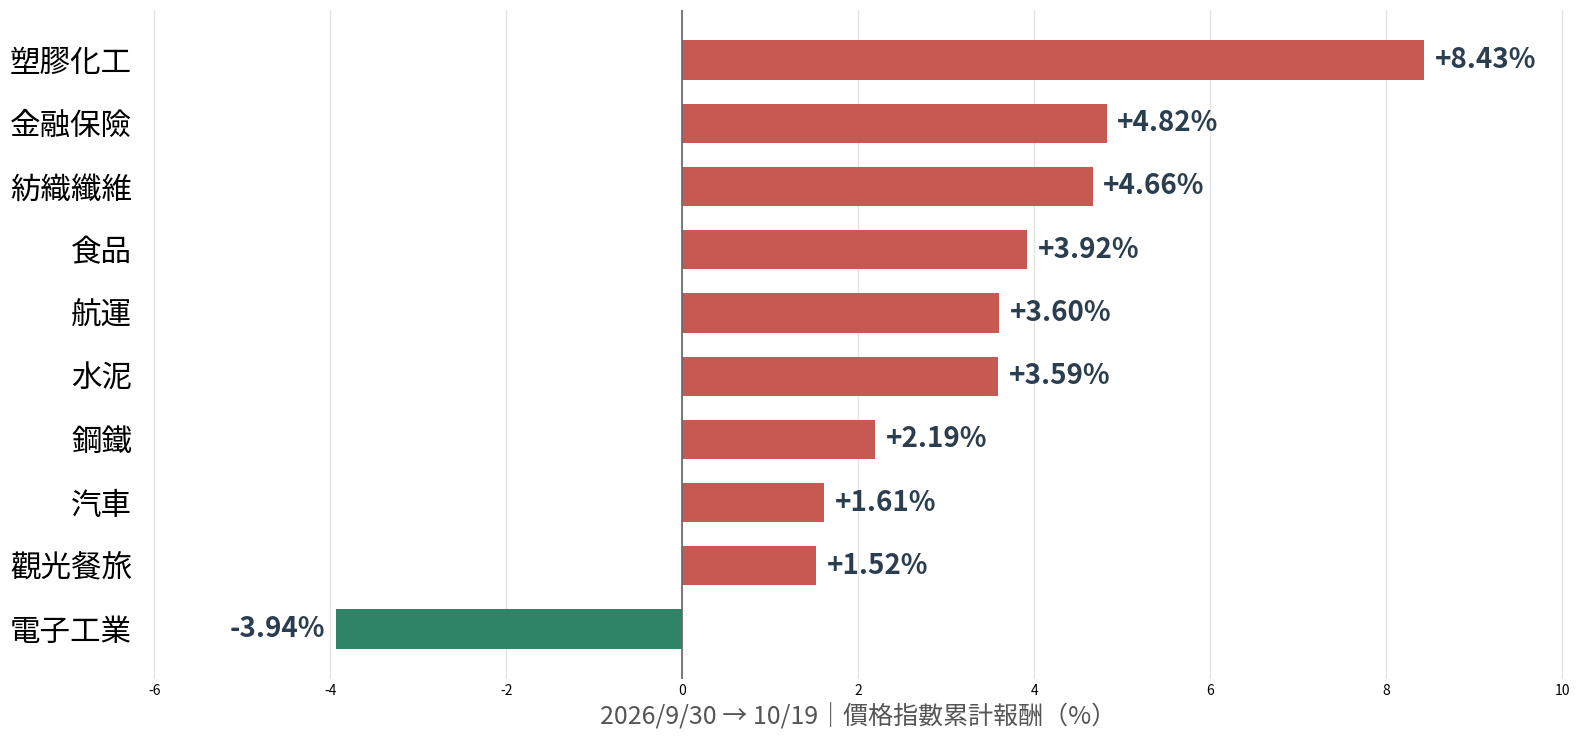
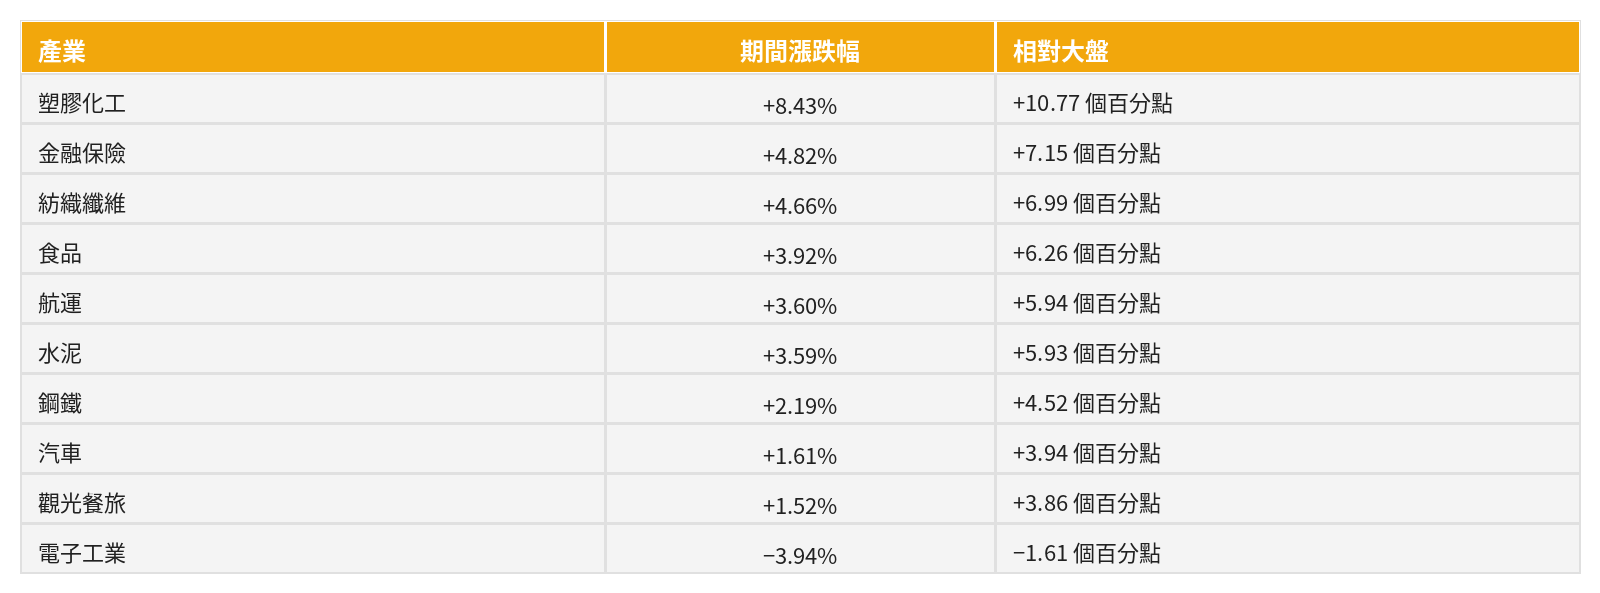
類股漲跌幅皆以 9/30 收盤至 10/19 收盤比較;相對大盤=類股漲跌幅-同期大盤 (−2.33%)。四捨五入可能產生 0.01 個百分點差異。 [1][2]
塑化漲最多,卻不代表最適合追價
塑膠化工指數上漲 8.43%,確實有強勢訊號;但漲幅領先,也意味著部分預期可能已先反映在股價。判斷下一步不能只看價格,而要檢查原料與成品利差、後續毛利率、法人交易,以及三多風向圖的 HC 冷熱與 PL 位階。
產業觀察:接下來值得追蹤的五個方向
第一條|紡織與航運:觀察營運轉折能否延續
紡織類股期間上漲 4.66%,9 月營收年增率中位數為 +6.3%。代表部分公司可能出現接單改善的線索,但還需要比較後續訂單、獲利率與營收是否連續增長。航運類股上漲 3.60%,9 月營收年增率中位數達 +26.9%;應把貨櫃、散裝及航空分開研究,驗證運價、貨量與實際獲利是否同步改善。 [1][2][7]
第二條|鋼鐵:股價回穩,不等於景氣正式翻多
鋼鐵期間上漲 2.19%,9 月營收年增率中位數 +9.8%。研究重點不是「鋼價有漲」而已,而是鋼價與鐵礦砂、煉焦煤成本之間的利差是否擴大,庫存及接單是否改善,最後有沒有反映在毛利率及 EPS。中鋼可作為觀察例子,但不能直接代表所有鋼鐵公司。 [1][2][7]
第三條|金融與食品:是否形成持續的防禦買盤
金融與食品類股分別上漲 4.82% 與 3.92%;10/15 的產業法人單日估算,也可看到金融約 +100 億、食品約 +28 億的淨承接。不過,這只是一個交易日的第三方估算,不能延伸成「整個十月資金持續流入」的結論。 [1][2][6]
第四條|塑化:保持追蹤,優先檢查估值與過熱風險
即使塑化股價格走強,10/15 塑膠工業子類的三大法人淨額估算仍約為 −178 億元。股價上漲不等於法人全面加碼,也提醒強勢股若有高位階、營收成長跟不上、或價差收窄,追高風險會增加。注意「塑膠化工」類指數與「塑膠工業」子分類不是同一個統計口徑。 [6]
第五條|電子/AI:產業成長與股票估值分開看
台積電 2026 年第三季營收年增 +50.9%、稅後純益年增 +68.7%、EPS 29.43 元、毛利率 66.4%;營運數字仍強。10/15 台積電法說會在台股現貨收盤後開始,當日賣壓不能直接歸因於法說結果。對 AI 股來說,短線最大的問題可能不是生意突然變差,而是股價先前已反映很高的成長預期。 [5][8]
供需與資金驗證:不要把相對強勢誤認為全面輪動
本研究整理的 10/15 產業法人單日估算中,半導體約 −1,597 億、電子零組件約 −583 億、電腦及週邊約 −193 億,呈現電子供應鏈賣壓較重;同時金融與食品有承接。可是這份產業分布不是證交所公布的正式月累計資料,且含上市櫃個股分類的第三方估算。 [6]
未來一個月三種行情:先設定條件,不是猜唯一答案
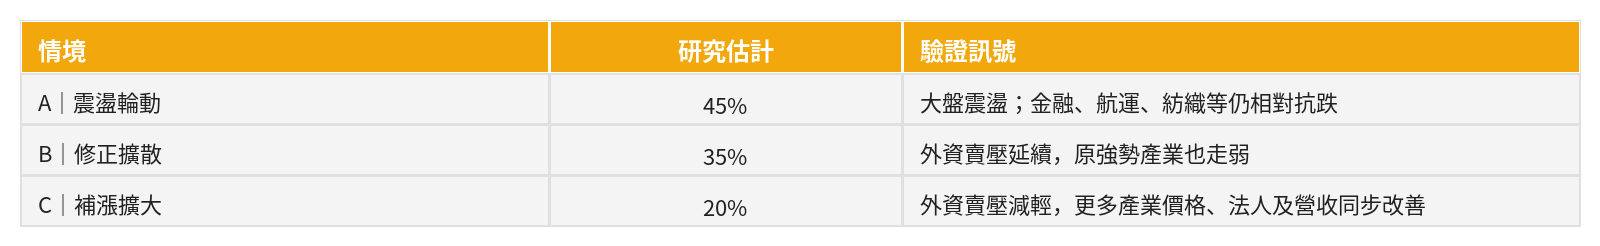
研究估計 45%/35%/20% 是本研究的主觀情境配置,不是歷史統計回測機率或獲利保證。
截至研究截止日較偏向情境 A:有些產業較強、有些股票仍弱。若持續看到強勢股失守趨勢、站上 20 日均線的股票減少,情境 B 的風險會提高;若法人買盤、營收與產業強弱全面擴散,才更接近情境 C。
【富果量化指標應用】三多三環 × 資金籌碼,五面向研究框架
前面找到的只是「值得研究的產業」。要從產業縮小到公司,本篇採用長予研究五大面向:三多風向圖與基本面三環表是富果工具核心,另外結合個股相對大盤強弱、法人資金與集保股權分布。兩項富果工具負責基本面與股價趨勢,其他三項資料負責驗證價格與資金訊號。
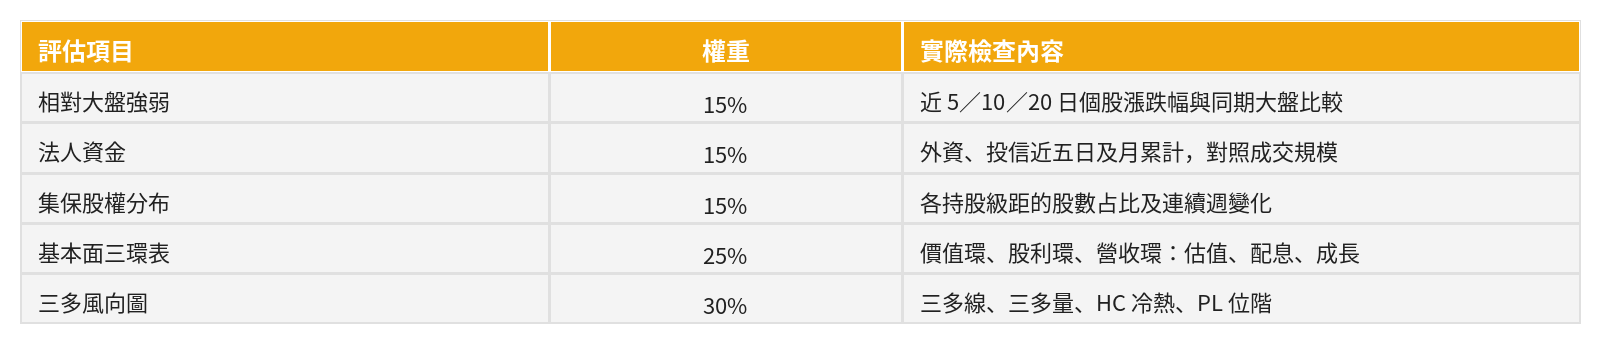
三環表:公司體質好,不等於股價現在便宜
基本面三環表的「價值環」關注公司價值與評價,「股利環」觀察配息條件,「營收環」觀察營運成長。三者合用可以避免只看價格低、殖利率高,卻忽略營收或獲利沒有改善。原始三環指標與本篇五分制的研究換算不同,應先訂規則才可跨股比較。
三多風向圖:趨勢要跟價格位置一起看
日 K 三多線用來辨識走勢;三多量輔助看量能,HC 冷熱提醒市場是否過熱,PL 位階則協助檢查相對歷史價格是否偏高。即使營收轉強,也要等待三多趨勢與風險條件配合,而不是看見產業題材就直接追價。
研究操作流程:先選方向,再驗證籌碼,最後檢查訊號
第一步先確認產業相對強弱、營運與三環體質;第二步檢查外資投信及集保股權分布,避免把單日買超當成長期趨勢;第三步用三多線、量、HC 與 PL 判斷是否適合繼續追蹤、觀望或調整風險。不同來源若相互矛盾,先保留觀察,不必強行給出買進結論。
個股實例:長榮 (2603) 與中鋼 (2002) 怎麼分?
本研究以一檔貨櫃航運股、一檔鋼鐵股比較「產業轉強」與「公司訊號」是否一致。兩檔在 9/30 至 10/19 都跑贏下跌 2.33% 的大盤,但營運驅動因子不同,因此不能用相同故事解釋。 [9]~[13]
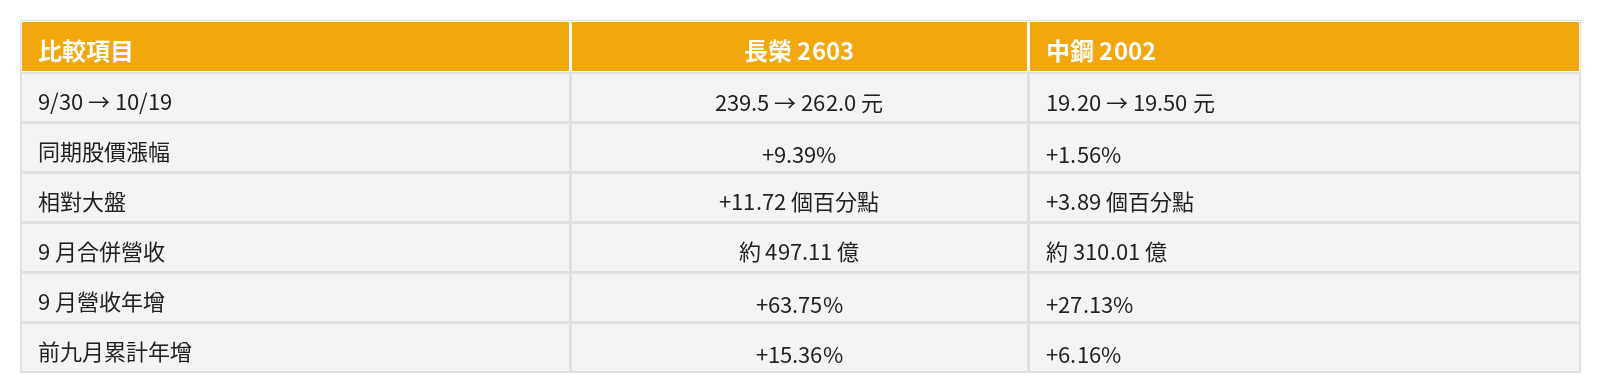
價格採 2026/9/30 與 10/19 收盤價;營收為 2026 年 9 月公告資料。個股股價是研究比較基準,不代表合理價或操作價。來源:[9]~[13]。
長榮:看貨櫃運價延續,不能只看九月高成長
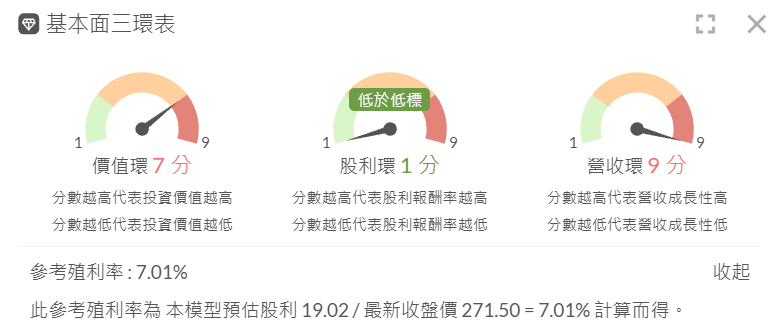
長榮 9 月營收年增 +63.75%,且股價期間上漲 +9.39%,提供基本面與價格同向的初步線索。研究資料顯示,截至 10/16 的近五日三大法人合計買超約 41,817 張 (第三方彙總)、散戶比例下滑趨勢持續 10 個月、價值環 7 分、營收環 9 分,以及三多線多方排列、三多量轉強。之後仍要確認運價、航線貨量、艙位供需及新船交付會否削弱獲利。
基本面量化分析工具:基本面三環表分析
10/30,當時長榮的基本面三環表數值如下圖,價值環位於高分區,代表依照量化模型評估,目前公司具有較佳的價值條件。營收環 9 分,顯示營運成長評價良好,具備持續追蹤的價值。整體而言,基本面三環表呈現正向訊號,但後續股價表現仍需搭配三多趨勢、資金籌碼與市場環境共同判斷。
技術面量化分析工具:三多風向圖分析
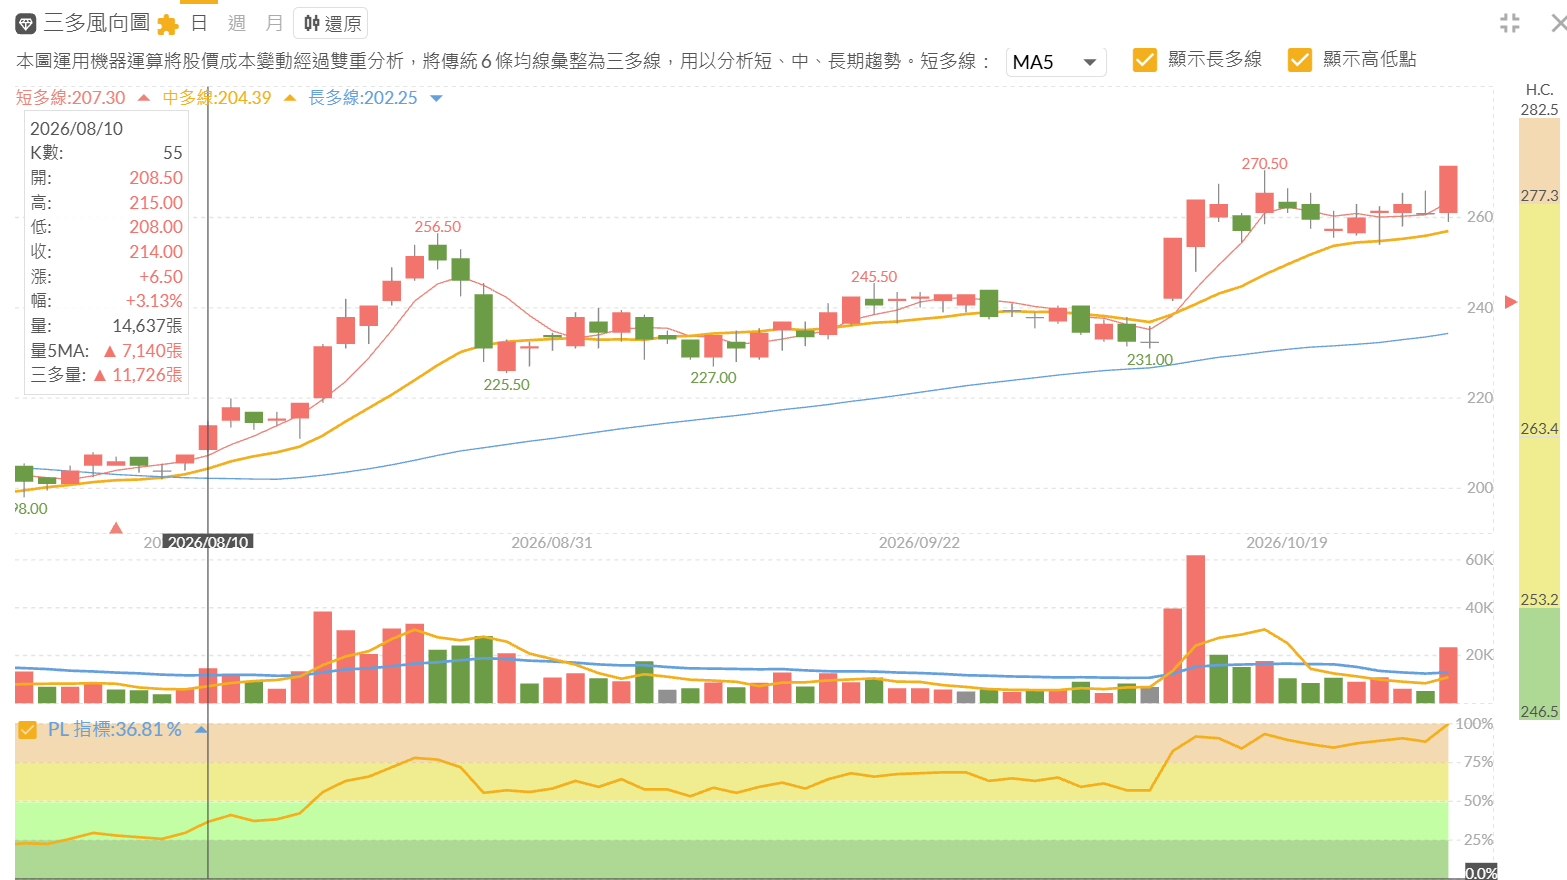
長榮從日 K 三多風向圖觀察,股價先前由 198 元附近逐步上漲,經過一段整理後再次轉強,近期挑戰 270.50 元前高,顯示上漲趨勢仍在延續。
三多線方面,短、中、長期趨勢線持續向上,股價維持在中長期趨勢線之上,代表整體走勢偏多。
三多量方面,近期股價上漲時成交量增加,顯示買盤轉強,但仍需觀察後續量能能否延續。
PL 位階方面,指標已進入相對高檔區,代表股價累積一定漲幅,需留意短線追高風險。
綜合評估,目前技術面維持多方趨勢,若後續成交量持續增加,將有助於股價延續漲勢;但因股價已接近高檔,仍需留意短線震盪。
研究結論:技術面偏多,股價與量能同步轉強,但目前位階偏高,應留意追高與短線回檔風險。
中鋼:看價差與獲利改善,不能只看低價區
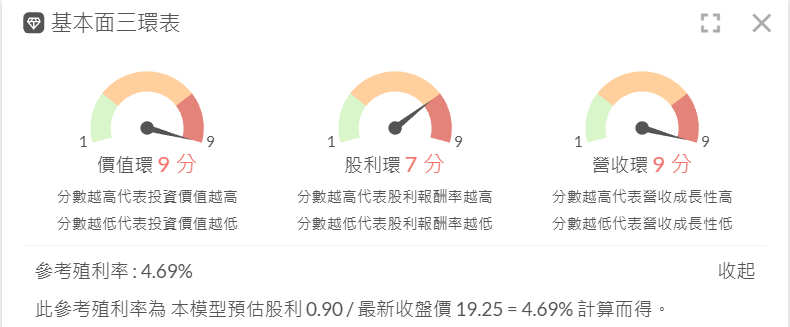
中鋼 9 月營收年增 +27.13%,但前九月累計增幅 +6.16%,單月改善較突出。研究資料顯示,截至 10/19 近五日三大法人買超約 149,406 張、散戶比例下滑趨勢持續 3 個月、價值環 9 分、營收環 9 分,三多線呈多方排列且量能轉強。不過,能否形成景氣回升,還是要看鋼價與成本利差、毛利率、接單與存貨。
基本面量化分析工具:基本面三環表分析
10/30,當時中鋼的基本面三環表數值如下圖,價值環位於高分區,代表依照量化模型評估,目前公司具有較佳的價值條件。營收環 9 分,顯示營運成長評價良好,具備持續追蹤的價值。整體而言,基本面三環表呈現正向訊號,但後續股價表現仍需搭配三多趨勢、資金籌碼與市場環境共同判斷。
技術面量化分析工具:三多風向圖分析
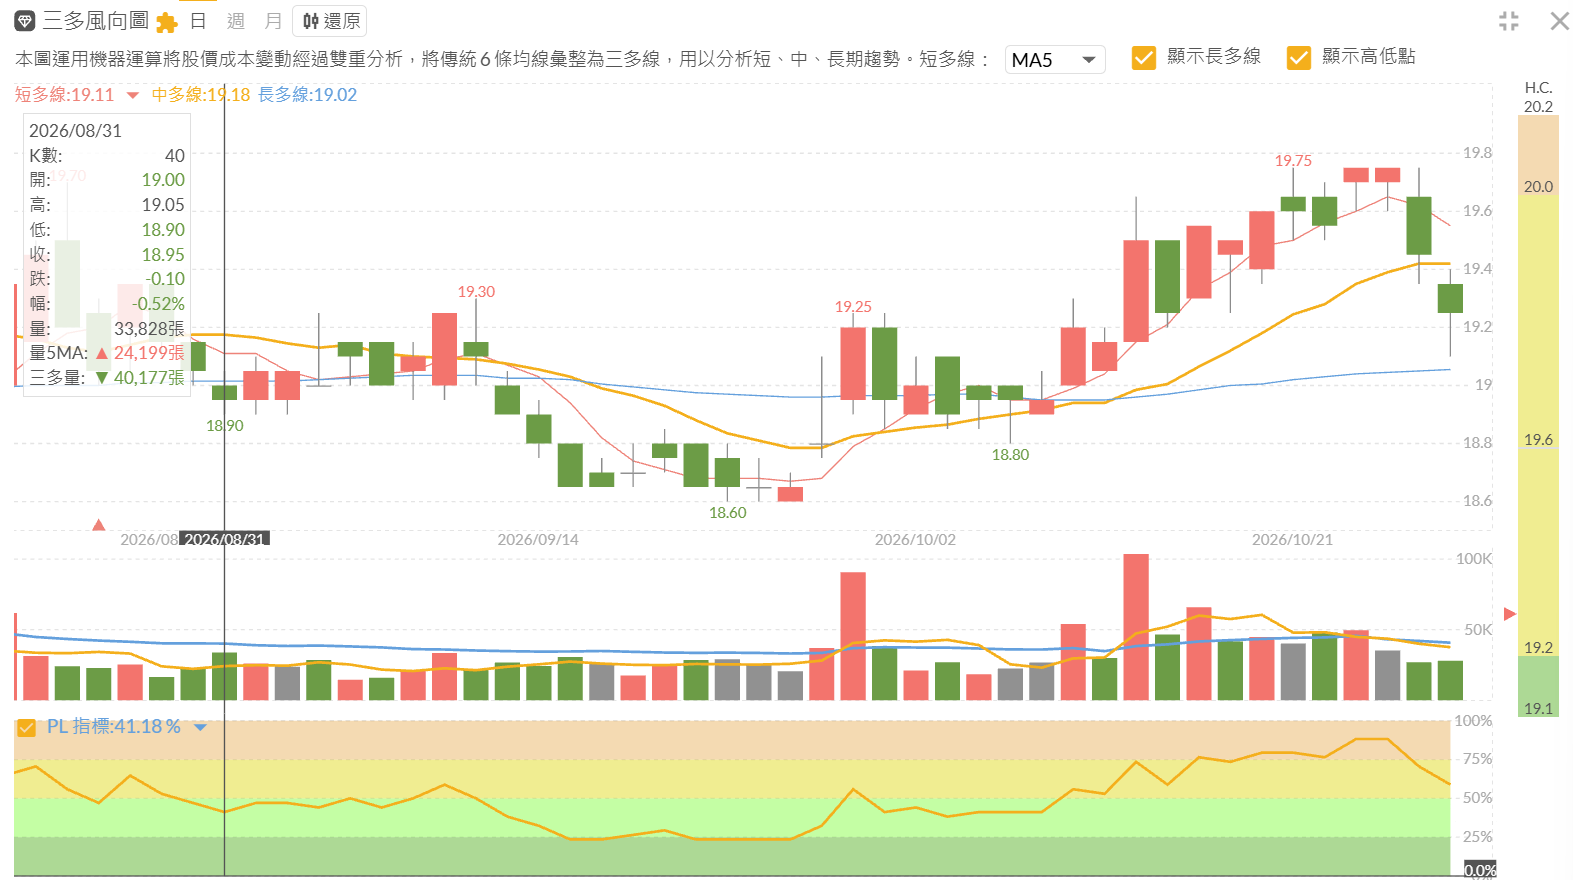
中鋼從日 K 三多風向圖觀察,股價先前在 18.60 元附近整理,隨後逐步上漲至 19.75 元,顯示股價已有轉強跡象。
三多線方面,短、中期趨勢曾同步向上,但近期股價回落,短線上漲力道減弱,進入整理階段。
三多量方面,前波上漲時成交量增加,代表買盤轉強;近期則需要觀察成交量是否能再次放大。
綜合評估,目前股價已出現轉強跡象,但短線正在整理。後續若三多線重新向上、成交量配合增加,將有利於延續上漲趨勢;反之,若股價持續走弱,則需留意回檔風險。
研究結論:技術面偏多,但短線動能減弱,建議先觀察整理後能否再次轉強。
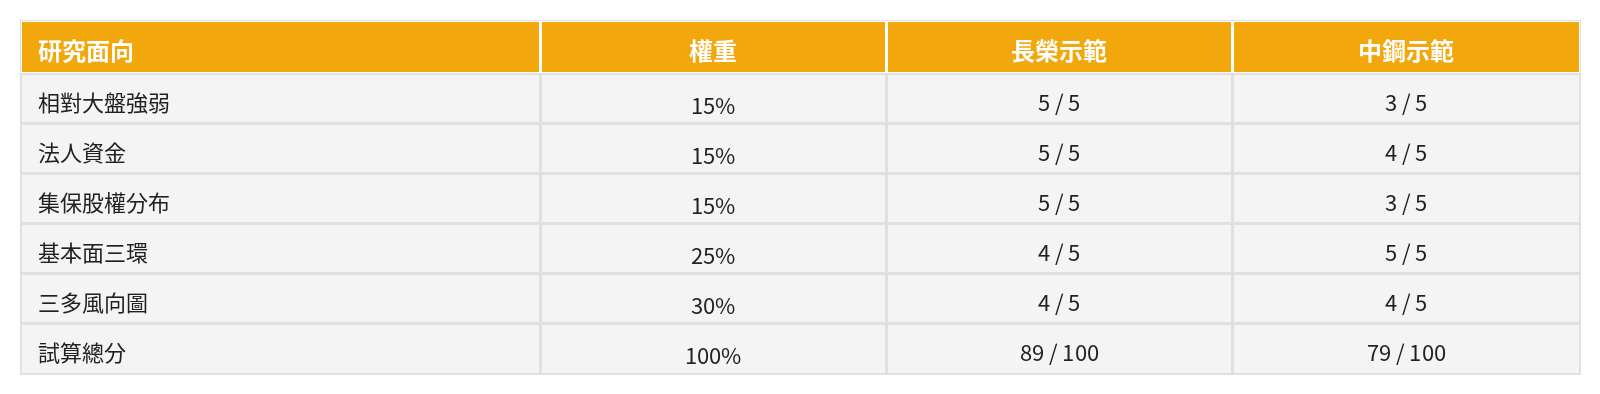
示範評分:不是已驗證的即時排名
三條研究主線:把產業方向轉成可追蹤的條件
主線一|營運改善型:紡織與航運
先找營收、訂單或運價已有改善線索、股價又相對大盤強的公司。若三環體質支持,且法人與集保資料能連續驗證,再用三多風向圖追蹤轉強條件;若營收只是一時基期低,仍需降溫看待。
主線二|景氣驗證型:鋼鐵與部分低位階循環股
這一類最需要的是「價格上漲帶來實際獲利改善」的證據。鋼價若漲但原料更貴、存貨壓力仍在,股價反彈不等於企業體質已回到上升循環。
主線三|防禦與風險平衡型:金融/食品,及高估值 AI 的持股檢查
金融、食品要觀察買盤是否延續、獲利是否能支撐估值;持有 AI 熱門股則應區分「公司仍成長」與「股價已預支未來」,留意持股集中、估值過高和三多圖過熱風險。
【結論:台股從單一熱門主線,走向條件式的產業比較】
10/15 的外資巨量賣超是一個重要市場訊號,但它不能單獨回答未來誰會上漲。較可信的研究方法,是先把產業指數放在同一期間比較,再把營收及毛利等營運證據、法人與集保籌碼、基本面三環表及三多風向圖放在同一套框架下檢查。
截至近日,紡織、航運、金融、食品與塑化的相對強勢已能從價格資料觀察;但是否形成更長的輪動行情,還要等待連續買盤與獲利驗證。鋼鐵則在初步回溫與景氣尚待確認之間;AI 產業仍有成長,股價與估值風險不能因此被忽略。
長予最後一句:市場不會因為一個產業漲得多,就替我們省下研究功課。先看方向,再看公司;先看公司,再看買盤;最後等三多訊號。研究要的是能夠持續驗證的下一步,而不是一個聽起來很有把握的答案。
資料來源與研究基準
研究基準統一截至 2026/10/19,並沿用內文所示的引註序號。個別公司營收為 2026 年 9 月;引用 10/15 單日與 10/16 近五日數據處皆另註明。
- [1] 臺灣證券交易所|2026/9/30 價格指數:twse.com.tw
- [2] 臺灣證券交易所|2026/10/19 價格指數:twse.com.tw
- [3] 中央社|2026/10/15 外資賣超紀錄:cna.com.tw
- [4] ToAlpha|三大法人日資料與十月累計:toalpha.tw
- [5] 台積電|2026 Q3 財報:pr.tsmc.com
- [6] AHI Journal|產業法人單日估算:ahijournal.com
- [7] AHI Journal|各產業月營收整理:ahijournal.com
- [8] 台積電個股法人交易:info.ifa.ai
- [9] 中央社|長榮海運 2026 年 9 月營收/前九月累計 (2026/10/8):cna.com.tw
- [10] 中鋼官方網站|2026 年 9 月各項產品營收及財務資料:csc.com.tw
- [11] Yahoo 股市|長榮 2603 及中鋼 2002 2026/10/19 收盤價:2603、2002
- [12] 個股歷史收盤價|2026/9/30 基準:長榮 (Goodinfo)、中鋼 (鉅亨網)
- [13] 個股法人資料|2026/10/16 前後法人流向:長榮 (FinLab)、中鋼 (Yahoo 股市)
【免責聲明】
本報告僅供市場研究與投資教育參考,不構成對任何個人的投資建議、邀約、招攬、獲利承諾或買賣指令。研究內容依公開資訊與長予投資研究框架彙整,價格、公司營運、政策及資金可能變化;應以相關公司、交易所及平台最新公告為準。
五面向權重、情境估計、個股示範分數均屬研究框架下的相對比較,並非經完整歷史回測的上漲機率;三環表與三多風向圖為時點性指標,實際狀態應以使用當日富果平台資料為準。投資人應自行評估風險承受能力並承擔投資盈虧。
留言


